


Por: Redacción enAgenda
El Senado convirtió en ley Inocencia Fiscal II, la reforma impulsada por el Gobierno nacional para incentivar que los dólares que permanecen fuera del sistema financiero ingresen al circuito formal.
La iniciativa fue aprobada este jueves por 44 votos a favor y 23 en contra, sin abstenciones. La norma modifica distintos aspectos del régimen vigente y establece nuevos criterios para las fiscalizaciones de la Agencia de Recaudación y Control Aduanero (ARCA).
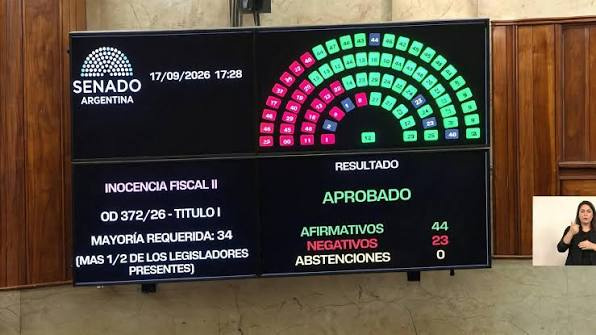
El Gobierno sostiene que existen alrededor de USD 170.000 millones fuera del circuito oficial y busca generar condiciones para que parte de esos fondos sean exteriorizados. Ese monto también aparece señalado por fuentes económicas citadas en la cobertura de la sanción de la ley.
La nueva normativa todavía deberá ser reglamentada para su implementación plena.
La nueva ley modifica las condiciones bajo las cuales ARCA puede considerar que existe una "discrepancia significativa" en una declaración jurada y establece nuevos parámetros para los controles.
También incorpora la posibilidad de rectificar una declaración y regularizar el pago dentro de determinados plazos sin perder los beneficios del régimen.
Estas son las cinco claves principales.
Uno de los principales cambios está relacionado con la forma en que ARCA determina cuándo una diferencia entre lo declarado y lo determinado puede ser considerada significativa.
La reforma toma como referencia el incremento del impuesto determinado y mantiene la reducción de quebrantos como uno de los criterios. Además, incorpora un umbral mínimo equivalente al 5% del monto objetivo de punibilidad previsto en el Régimen Penal Tributario.
La normativa también incorpora como causal el cómputo improcedente de ingresos directos, incluidas retenciones, percepciones, pagos a cuenta y anticipos, además de las facturas u otros documentos apócrifos.
Otro de los cambios establece un plazo para que el contribuyente pueda corregir una declaración jurada después de una notificación de ARCA.
En determinados casos, tendrá 15 días hábiles desde la notificación de una liquidación administrativa o una determinación de oficio para presentar una declaración jurada rectificativa y cancelar o regularizar el saldo correspondiente.
La rectificación no configurará por sí misma una discrepancia significativa si se cumplen las condiciones previstas por la ley.
El objetivo de esta modificación es que un contribuyente pueda corregir una diferencia detectada por el organismo recaudador sin quedar automáticamente afuera del régimen.
La ley también establece límites para la utilización de determinadas presunciones de la Ley de Procedimiento Tributario a la hora de determinar una discrepancia significativa.
Según el texto analizado por especialistas, estas restricciones se mantienen hasta el 31 de diciembre de 2027.
Esto fija un límite temporal para parte de las condiciones especiales incorporadas por la reforma.
La nueva normativa establece expresamente que será ARCA la encargada de acreditar la existencia de una discrepancia significativa.
El organismo deberá considerar la información declarada por el contribuyente, la disponible en sus sistemas y aquella proporcionada por terceros.
La incorporación de este criterio al texto legal busca darle mayor previsibilidad al procedimiento de fiscalización.
La reforma también incorpora una modificación vinculada con Bienes Personales.
Los fondos utilizados en determinadas operaciones se consideran incorporados al patrimonio del contribuyente en el momento en que se realiza la operación.
El objetivo declarado de la iniciativa es incentivar la exteriorización de fondos que permanecen fuera del sistema financiero, el famoso "sacar los dólares de abajo del colchón".
El Gobierno estima que existen unos USD 170.000 millones fuera del circuito oficial y apunta a que parte de esos recursos se incorporen a la economía formal.
La nueva norma elimina además determinados topes cuantitativos que estaban contemplados en el régimen anterior, de acuerdo con la cobertura legislativa de la sanción.
Cabe destacar que, aunque el Senado ya convirtió el proyecto en ley, todavía resta la reglamentación del Poder Ejecutivo.


